Quick answer
SaaS billing debe modelar estado de suscripción explícitamente, ingerir uso idempotentemente, cambios de plan de previsualización, estado comercial de proyecto en los derechos de producto, tratar los fallos de impuestos/pagos como preocupaciones operacionales separadas, y reparar deriva asincrónica a través del procesamiento de webhook duradero más reconciliación programada.
Last reviewed: 2026-10-03T00:00:00.000ZBilling / entitlement modeler
Select the commercial constraints your SaaS must support. The modeler converts them into billing modules, unresolved architecture decisions and planning-score bars. Scores are transparent editorial weights, not benchmark hours, prices or compliance ratings. Inputs stay in this browser.
- Product / price catalog mapping — Catalog; phase: Foundation.
- Subscription lifecycle state machine — Billing; phase: Foundation.
- Webhook ingestion + reconciliation — Operations; phase: Foundation.
- Usage event ingestion + aggregation — Billing; phase: Monetization.
- Trial state + conversion handling — Billing; phase: Monetization.
- Plan-change preview, proration + credits — Billing; phase: Monetization.
- Product entitlement projection + checks — Entitlements; phase: Foundation.
- Tax calculation / registration data boundary — Operations; phase: Operations.
- Sales-assisted contract / override layer — Catalog; phase: Operations.
- Define the billable usage event, idempotency key, aggregation window and late-event policy.
- Define plan-change preview, credit balance, proration and cancellation timing rules.
- Choose the product entitlement source of truth and behavior during billing-provider delays.
- Define tax provider responsibility, customer location inputs, product tax classification and finance review flow.
- Model negotiated prices, commits, credits or overrides without mutating the public plan catalog.
- Define reconciliation jobs for missed, duplicated or out-of-order asynchronous billing events.
1. Component planning scores
Complexity and operational burden are summed only from modules triggered by your inputs.
Takeaway: usage metering, proration, tax and sales-assisted contracts create operational work beyond collecting card payments.
2. Implementation phase weight
Relative planning points group the generated modules into foundation, monetization and operations work.
Text fallback: Foundation 14 points, Monetization 11 points, Operations 8 points.
3. Module count by domain
Counts expose which part of the billing control plane expands under the selected constraints.
Takeaway: pricing catalog, billing lifecycle, entitlements and operations should remain separate concepts even when one provider supports all four.
Source/assumption note: planner points are WebDesignK editorial planning weights disclosed in code. They are not delivery estimates, financial advice, tax advice or vendor benchmark data. Tax and accounting treatment should be validated with qualified professionals and current provider documentation.
Tables built for the buying decision
Primary decision table
| Plan | Base de facturación | Metrices de uso | Título | Superávit | Prorración |
|---|---|---|---|---|---|
| Starter | Tasa de pago plana | Ninguno | Características básicas del espacio de trabajo | No aplicable | Cambios en el ciclo siguiente |
| Pro | Recurrir + cantidad opcional | Asientos o unidades incluidas | Características avanzadas + límites superiores | Configurado por la política métrica/cuantidad | Vista previa antes de los cambios de ciclo medio |
| Usage | Base + consumo medido | Acto facturable de expresion | Acceso a la alimentación + subsidio de consumo | Medido/tierrado según modelo comercial | Cambio de planes y uso manejado por separado |
| Enterprise | Contrato / negociado recurrido + uso | Metric(s) específica(s) de contrato | Paquete, límites y anulaciones personalizadas | Términos de contrato / créditos / compromisos | Aprobación de contrato + previsualización del proveedor donde se admite |
Matriz de ciclo de vida y reconciliación
| Evento | Medidas de facturación | Derechos de producto | Webhook / reconciliation |
|---|---|---|---|
| Suscripción activada | Confirme la suscripción/temas del proveedor | Grant mapeado activo entitlements | Proceso evento idempotentemente; reconciliar objeto proveedor |
| El juicio expira | Invocación/converso o juicio final | Mover a una política activa, de gracia o restringida | Verificar el estado de prueba/suscripción en la reconciliación |
| Plan actualizado | Cambio de vista/aplicación del proveedor | Subvención de nuevas capacidades en tiempo efectivo definido | Transición persista y comparación de los elementos resultantes |
| Fallos de pago | Retromisión del proveedor/desempeño | Aplicar la política de gracia/restricción, no la eliminación ciega | Rastreo de facturas/pagos y reparación programada |
| Cancelación programada | Establecer cancelación de plazo | Mantenga o restrinja el acceso según la fecha pagada | Cancelación del reconcilo/estado antes de la revocación final |
| Uso corregido | Ajuste del medidor/crédito según la trayectoria del proveedor | Normalmente no hay cambio de característica a menos que se apliquen límites de crédito | Mantener la prueba original + corrección |
| Anulación de los derechos de propiedad manual | No hay cambio automático de facturas a menos que se haya previsto | Aplicar sobreestado explícito con vencimiento | Acto de auditoría/reason y proteger de la reconciliación accidental sobreescribir |
Turn this planning result into a scoped review.
Send the assumptions, constraints and result summary. WebDesignK can review the architecture/content/implementation boundary, identify missing discovery inputs and return a prioritized next-step scope.
- Bring: current site/product, constraints, integrations and your tool result.
- You get: a scoped recommendation, open questions and implementation priorities.
Foto de decisión para la arquitectura de facturación de SaaS
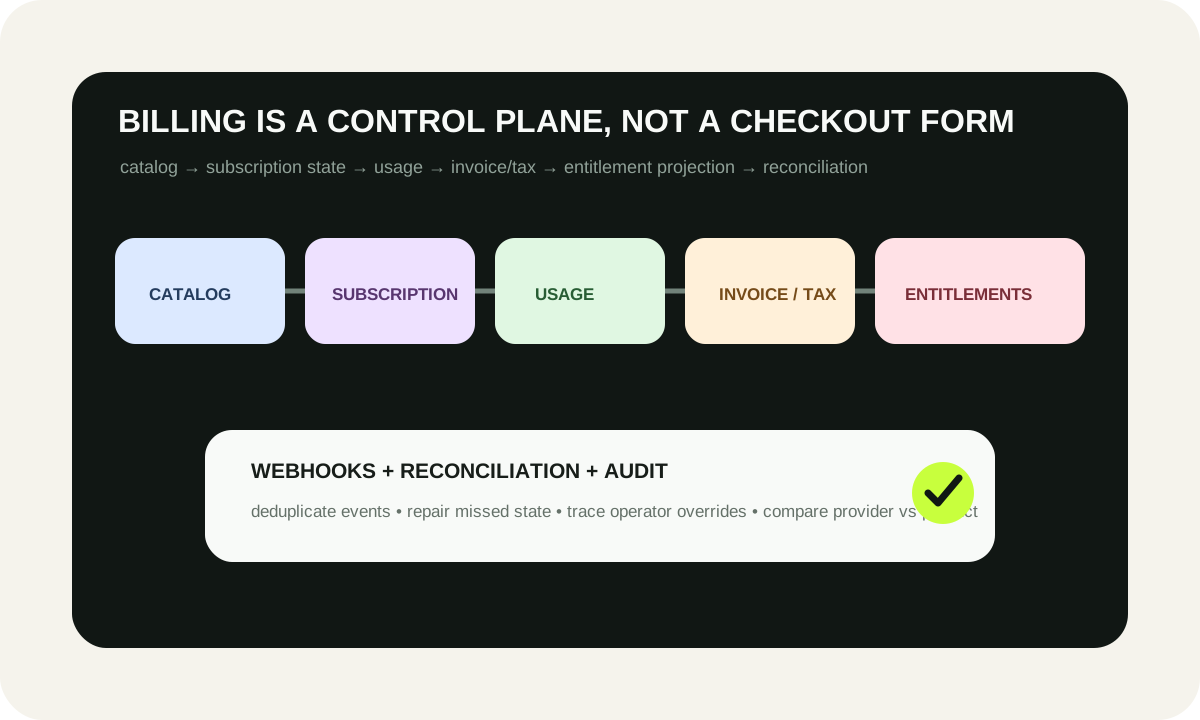
Una arquitectura confiable de facturación de SaaS separa cuatro cosas que a menudo se mezclan: el catálogo comercial, el ciclo de vida de facturación del proveedor, los derechos de producto y el registro operativo interno utilizado para la reconciliación y el apoyo. El checkout es sólo la puerta principal. El trabajo difícil es manejar cambios estatales asincrónicos, uso, transiciones de planes, impuestos, pagos fallidos, contratos negociados y acceso a productos sin permitir que la deriva de facturación se convierta en silencio en errores de acceso que se enfrentan al cliente.
Lo que aprenderás / decidirás
-
- cómo se deben separar los precios, las facturas y los derechos;
- cómo modelar el ciclo de vida de suscripción como estado explícito;
- donde los eventos de uso son capturados, agregados y corregidos;
- cómo los cambios de plan, prorradicación y créditos afectan al estado de producto;
- cómo los derechos deben ser revisados dentro del código de producto;
-
- Donde pertenecen los impuestos, las facturas y los fallos de pago;
- cómo los juicios, cupones y contratos con ayuda de ventas cambian el modelo de datos;
- ¿por qué los webhooks son señales en lugar de la única fuente de verdad?
- qué recursos financieros/admin deben exponer;
- cómo probar la facturación como un sistema distribuido en lugar de un flujo de checkout.
El cambio clave es ** conveniencia del proveedor frente al control interno del estado del producto**. Una plataforma de facturación gestionada puede calcular facturas, cobrar pagos, usar medidores y ayudar con impuestos, pero su aplicación todavía necesita un modelo duradero para lo que el cliente compró, lo que el cliente puede utilizar, y cómo reparar la deriva cuando los eventos asincrónicos llegan tarde, dos veces o no en absoluto.
1. Precios separados, facturación y derechos
Precios respuestas lo que ofrece comercialmente: planes, complementos, cantidades incluidas, reglas de sobreage y términos negociados. Facturación responde lo que debe facturarse y recogerse. Los títulos responden a las capacidades y límites de producto disponibles para un cliente en este momento.
Esas son decisiones relacionadas, pero no se debe utilizar como un atajo para los demás.
Un plan llamado Pro podría facturar mensualmente, incluir una cantidad de base, permitir sobreages de uso y otorgar cinco características de producto. Si el código de producto sólo pregunta si el nombre del plan es Pro, se hace difícil apoyar los planes abuelo, características adicionales, paquetes de empresa negociados o anulaciones temporales.
Use conceptos internos estables
Productos, precios y artículos de suscripción a mapas proveedores a identificadores internos estables. El código de producto debe entender las capacidades como avanzado export, api access o max proyectos=50 en lugar de ID de precios específicos para proveedores.
Ese límite le permite cambiar las versiones de precios, introducir facturación anual o migrar proveedores sin la autorización de reescritura y código de puntuación.
Evite hacer el control de la fuente de la verdad
El checkout crea o modifica el estado comercial; no debe ser el único mecanismo que otorga acceso al producto. La aplicación necesita una proyección determinista del estado de facturación confirmado a los derechos, con reglas explícitas para los estados pendientes, el juicio, el pasado, cancelado y anulado manualmente.
2. Máquina estatal de ciclo de vida suscripción
Tratar el ciclo de vida de suscripción como máquina estatal, incluso si el proveedor de facturación ya expone campos de estado.
La aplicación necesita decidir qué significa cada estado comercial operacionalmente. Por ejemplo, las cuotas anteriores no pueden eliminar inmediatamente el acceso. Una instrucción de cancelación a plazo puede dejar los derechos activos hasta que el plazo pagado termine. Una caducidad de prueba puede mover la cuenta a una gracia, estado restringido o sólo leído en lugar de la eliminación inmediata.
Estado separado del proveedor de la política de producto
Almacene la suscripción de proveedores/identificadores de clientes y el último estado de proveedor observado, pero calcule el acceso de producto a través de su propia capa de política.
Los estados internos útiles pueden incluir el ensayo, activo, gracia, restringido, cancelación, cancelación, suspensión, espera activación y conciliación requierido.
No invente estados que el negocio no puede explicar. Cada Estado debe tener un desencadenante, permitir las transiciones y una consecuencia de los derechos.
Hacer transiciones idempotente
Puede que se retrate un evento de facturación. La repetición de la misma transición no debe hacer doble uso de créditos, duplicar el uso o conceder acceso dos veces. Identidad de eventos persista u otro mecanismo de idempotencia antes de cambiar el estado duradero.
3. Medición de uso y agregación
La facturación de uso comienza con una simple pregunta: ¿Qué evento es facturable?
Ejemplos incluyen llamadas de API, registros procesados, asientos activos, gigabytes almacenados, minutos de transmisión o tokens consumidos. La definición debe ser lo suficientemente precisa que la ingeniería, las finanzas y los clientes la interpreten de la misma manera.
Diseño del contrato de evento de uso
Un evento facturable generalmente debe identificar las dimensiones de inquilino/clómero, métrica, cantidad, tiempo de evento, clave única de idempotencia, fuente, fijación opcional de precios y estado de ingestión.
No envíe cada evento de producto crudo directamente a facturar sin un camino interno duradero. El uso puede necesitar validación, deduplicación, corrección o ingestión retardada.
La documentación actual Stripe, por ejemplo, distingue su nueva plataforma de facturación basada en el uso de Metronome desde la ruta de Billing Meters de menor nivel y recomienda la nueva ruta para muchas nuevas integraciones basadas en el uso. Es un recordatorio de que las capacidades de proveedor evolucionan; mantener su contrato de uso interno estable incluso si la aplicación de facturación de corriente cambia.
El uso tardío y corregido debe tener una política
Defina lo que sucede cuando el uso llega después de la ventana de facturación, cuando un productor retrata un evento, o cuando una disputa del cliente revela un error de medición.
La respuesta podría ser corrección antes de la finalización de la factura, un crédito en una factura posterior o un ajuste manual de finanzas. Sea cual sea la política, el apoyo y la financiación necesitan ver el uso original, el ajuste y el resultado final facturado.
4. Cambios de planes, prorradicación y créditos
Los cambios de plan crean algunos de los casos más confusos de borde de facturación porque la intención comercial, las matemáticas de factura y el acceso de producto pueden cambiar en diferentes momentos.
Decide si las actualizaciones son inmediatas, de próxima ciclo o configurables. Decide si las rebajas reducen el acceso inmediatamente o sólo después del período pagado actual. Definir el comportamiento para uso incluido, créditos y saldos prepagados.
Vista previa antes de aplicar
Para cualquier cambio de plan de medio ciclo, exponga una vista previa que contenga el plan actual/fecha efectiva, plan de destino, nuevo conjunto de derechos, factura/producción calculada por el proveedor cuando esté disponible, créditos internos o ajustes negociados, y tiempo efectivo para cambios de acceso.
El usuario o operador debe ver el efecto comercial antes de comprometerse.
No recrear las matemáticas de proveedor complejo ocasionalmente
Cuando un proveedor de facturación tiene una vista previa de facturación/producción soportada, utilizarla en lugar de reconstruir factura aritmética en el código de aplicación. Su aplicación debe almacenar la intención de negocio y los objetos resultantes del proveedor, no mantener un segundo motor de contabilidad independiente a menos que eso sea deliberadamente parte del producto.
5. Comprobaciones de derecho en el código del producto
Los títulos traducen el estado comercial en capacidad de producto.
La documentación de Stripe tituladaments describe el concepto directamente como determinar cuándo otorgar o revocar el acceso a las características del producto. Incluso cuando usa otro proveedor o un servicio de derecho interno, el valor arquitectónico es el mismo: las características del producto deben depender de las capacidades, no de objetos de pago interpretados de forma suelta.
Mantenga el camino rápido local
Las solicitudes de productos de Hot-path no deben requerir una llamada API de proveedor de facturación en vivo. Mantener una proyección o caché de derechos internos que se actualiza mediante la facturación de cambios y la reconciliación periódica.
Un camino de autorización típico se convierte en:
- autenticar al actor;
- resolver el arrendatario;
- autorizar el papel del actor;
- Carga de tenencia/limitación de estado;
-
- la capacidad de verificación y el límite restante;
- registro de uso si la acción está medido.
Esto mantiene la autorización del usuario y la autorización comercial clara pero composible.
Decide el comportamiento de fracaso
Si el proveedor de facturación no está disponible, los clientes existentes no deben perder el acceso al producto al azar porque una llamada de API en vivo se ha programado. Use el último conocido estado de derecho confirmado con una política de frescura/reconciliación definida.
Para el consumo de alto riesgo, como el uso costoso de infraestructura, puede elegir comportamiento más conservador cuando el uso o estado de crédito es estancado. Esa es una decisión de producto/negocios, no una regla de facturación genérica.
6. Impuestos, facturas y fallos de pago
El impuesto no es una inversión de la UI. Depende de las jurisdicciones, ubicación de clientes/empresas, clasificación de productos y obligaciones de registro.
Stripe Tax actualmente documenta el apoyo a los cálculos de impuestos de venta, IVA y GST y los flujos de trabajo relacionados de registro/filing. Otros proveedores exponen diferentes capacidades. Tratar la automatización de proveedores como infraestructura, no asesoramiento legal.
Mantener las responsabilidades fiscales explícitas
Documento que determina dónde se registra la empresa, qué códigos/clasificaciones de impuestos de producto se utilizan, qué evidencia de ubicación del cliente es necesaria, cómo se manejan los clientes exentos de impuestos, cómo fluyen las correcciones de facturas o las notas de crédito, y quién revisa las excepciones.
Los profesionales calificados de impuestos/contables deben validar las obligaciones legales y de presentación.
El fracaso del pago no equivale a la supresión inmediata
Definir el comportamiento de dunning y acceso por separado. Un pago fallido puede desencadenar retries del proveedor, notificaciones al cliente, estado de gracia o intervención de apoyo.
Recordar tanto el estado de pago/invocación de proveedores como la política de acceso interno para que el soporte pueda explicar por qué una cuenta sigue activa o restringida.
7. Juicios, cupones y contratos con asistencia de ventas
Los juicios, descuentos y contratos negociados introducen excepciones que deben seguir siendo explicables.
Un juicio debe tener un comportamiento explícito de inicio/fin y conversión. Los cupones o descuentos deben ser visibles en el contexto de facturación sin cambiar la definición de derechos de producto subyacente a menos que el acuerdo comercial diga que deben.
Los contratos con ayuda de ventas necesitan una capa de contrato
Las ofertas de las empresas pueden incluir precios personalizados, compromisos, créditos prepagados, rampas, mínimos, sobreajes negociados o facturación manual.
No clone un plan público y luego mutar silenciosamente campos hasta que cada cliente de empresa tenga un pseudo-plan único. Preserve la referencia del catálogo base, Contrato específico de términos comerciales, effective dates, entitlement overrides, compromisos/créditos y contexto de aprobación/audita.
El modelo interno debe permitir la respuesta financiera por qué la factura de un cliente difiere del plan público.
8. Webhooks y la reconciliación
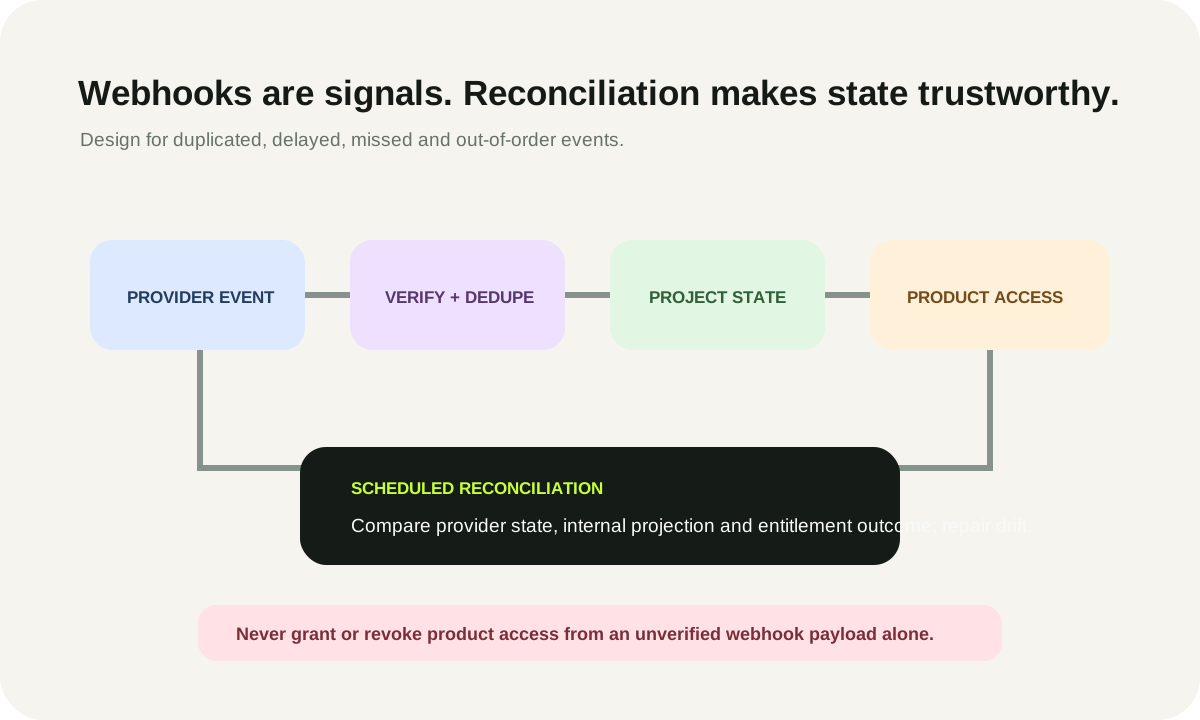
Los Webhooks son esenciales porque la facturación es asincrónica, pero un manejador de Webhook no debe ser el único mecanismo que mantiene el estado correcto.
La documentación de webhook de Stripe describe eventos asincrónicos enviados a su punto final. En sistemas distribuidos, la entrega de eventos puede ser retórica o retrasada. Su integración debe verificar, deduplicar y procesar los eventos de manera idemposible.
Oleoducto de procesamiento Webhook
Un camino robusto es:
- recibir el evento del proveedor;
- verificar la firma/autenticidad;
- persistir la identidad de los eventos y metadatos crudos necesarios para la trazabilidad;
- deduplicado;
- encuue o procese el evento;
- buscar objetos de proveedor autorizados cuando sea necesario;
- actualizar la proyección interna de facturación;
- recalcular los derechos;
- resultado de la tramitación de registros;
- fallas transitorias de retry seguras.
Regrese el éxito sólo de acuerdo con la semántica de entrega de su proveedor y después de que el evento sea aceptado duramente.
La reconciliación cierra la brecha de fiabilidad
Ejecute trabajos programados que comparen el estado del proveedor con su proyección interna.
Reconcile clientes/subscriptions, precios/items activos, estado de factura/pago, proyección de derechos, totales de uso donde el proveedor APIs soporta la comparación, anula los contratos y cancela o falta de recursos.
Si se perdió un Webhook, la reconciliación debe reparar el estado en lugar de requerir la edición manual de bases de datos.
9. Instrumentación y auditoría de finanzas y minas
La arquitectura de facturación es incompleta si la financiación y el apoyo no pueden entender ni repararla sin ingeniería.
Una pantalla interna de facturación/admin debe mostrar identidad inquilino/cliente, cliente proveedor y identificación de suscripción, versión de plan/precio, período de facturación, estado de pago, sumario de uso/fresidad, derechos/limites activos, estado de prueba o gracia, contexto fiscal, invalidaciones de contratos, resultado de última webhook/reconciliación y acciones de operador.
Las acciones de administración de alto impacto necesitan salvaguardias
Cambiar un plan, otorgar créditos, derechos de anulación, forzar la reconciliación o desactivar el acceso puede afectar a los ingresos y las operaciones de los clientes.
Requiere permiso explícito y capturar actor, inquilino, objetivo, antes/después del estado, razón o ticket, solicitud del proveedor/resultar, timetamp y correlation ID.
Preferir previsualizar antes de comprometer y reversible/compensar acciones cuando sea posible.
10. Matriz de prueba de arquitectura de facturación
La facturación debe ser probada como una integración apática, no sólo una salida exitosa.
Pruebas de ciclo de vida
- la nueva suscripción pagada activa los derechos previstos;
- el juicio comienza, convierte y expira correctamente;
- actualización inmediata preve y aplica correctamente;
-
- Acceso a los cambios de nivel de baja en el momento previsto;
- cancelación al final del período preserva el acceso hasta el límite configurado;
- el pago fallido entra en el comportamiento de gracia/restricción previsto;
- reanudado o recuperado pago restaura estado seguro.
Pruebas de uso
- duplicar el evento de uso no duplica la factura;
- el acto tardío sigue la política;
- El evento corregido produce el ajuste esperado;
- la ingestión de alto volumen preserva la idempotencia;
- visibilidad del uso identifica frescura y ventana de agregación.
Pruebas de Webhook y reconciliación
- duplicar webhook es idempotente;
- los acontecimientos fuera de orden no regreden el estado más nuevo;
- webhook falla de procesamiento se registra de forma segura;
- un acontecimiento perdido se repara mediante la reconciliación;
- proveedor y divergencia del estado interno se superan;
- La reconciliación no sobrescribe un contrato interno aprobado anula incorrectamente.
Pruebas de derecho
- función pagada aparece después del estado comercial confirmado;
- degradación elimina sólo las características/limites previstos;
- El outage del proveedor de facturación no revoca arbitrariamente el acceso válido de última generación;
- anulación manual tiene dueño, razón y expiración;
- El permiso de función y el derecho comercial son necesarios cuando proceda.
Pruebas de impuestos y facturas
- la ubicación de clientes soportada produce la ruta de integración fiscal esperada;
-
- El estado exento de impuestos es explícito;
- Corrección de facturas/flujo de crédito es rastreable;
- finanzas pueden localizar factura del proveedor y contexto comercial interno.
Comportamiento y observabilidad de falla
Seguimiento de eventos de facturación como viajes operativos: fallos de ingestión de uso, retrasos webhook, deriva de reconciliación, fallos de facturación, errores de proyección de derechos y cambios de cancelación de contratos.
No compre el sistema en una sola puntaje de salud de facturación. Los operadores necesitan contar con acción, edad de estado fijo, última reconciliación exitosa y referencias exactas de inquilino/providente.
Si su proveedor de facturación no está disponible, mantenga el estado de producto confirmado existente de acuerdo con una política explícita de frescura. Mutaciones dependientes de proveedores de cola en lugar de pretender que tuvieron éxito. Para los productos con peso de uso, defina si se permite un consumo costoso nuevo cuando el estado de crédito/usuario se vuelve estancado.
Prueba de presión de la empresa y modo de facturación degradado
Los clientes de las empresas exponen rápidamente suposiciones de facturación. Prueba si un inquilino puede haber negociado precios, múltiples entidades jurídicas, flujos de trabajo de pedido o facturación manual, créditos, compromisos de uso, paquetes de derechos personalizados y papeles de finanzas-admin restringidos sin clonar todo el modelo de facturación.
También define comportamiento degradado cuando el proveedor de facturación, servicio fiscal o tubería de uso no está disponible temporalmente. Los derechos confirmados existentes deben seguir una política explícita de frescura en lugar de desaparecer porque un proveedor API se fijó en el tiempo. Las mutaciones dependientes del proveedor deben ser cuestionadas o rechazadas claramente en lugar de ser mostradas como exitosas. Si el estado de uso es estancado, decida si se permite un nuevo consumo caro, limitado o pausado.
Operacionalmente, exponga el último éxito de Webhook, última hora de reconciliación, era de estado fijo y deriva sin resolver. Las finanzas deben poder distinguir un outage de proveedor, un fallo de pago, un problema de configuración fiscal y un error de proyección interna sin pedir a ingeniería que inspeccione las filas de bases de datos crudas.
Antes de un lanzamiento de empresa, cambios en el plan ensayados, correcciones de uso, aplicación de crédito, fallo de facturación, renovación de contratos, invalidación de derechos y reconciliación después de un Webhook deliberadamente saltado.
Vía de migración sin reescribir
Una secuencia práctica es:
Página 1: simples planes recurrentes, checkout de proveedores, proyección interna de suscripción y reconciliación.
Página 2: derechos/limitos explícitos separados de los precios del proveedor.
Página 3: ensayos, previsualizaciones de cambio de planes, proraciones y herramientas de finanzas/admin.
Consejo 4: uso medido con contratos de eventos duraderos y vías de corrección.
Contrato 5: Contratos con ayuda de ventas, créditos/comités, operaciones fiscales más ricas y flujos de trabajo de auditoría de finanzas.
La migración se mantiene manejable cuando el acceso al producto depende de los derechos internos en lugar de los IDs de precio del proveedor con códigos duros.
Decisiones de alcance por capa del sistema
Utilice el proveedor de facturación para primitivos de facturas/pagos, capacidades de protación y de medición fiscal. Utilice el código de aplicación para la intención comercial, la política de derechos, el acceso de arrendatario y los límites de productos. Utilice la capa de datos para mapas duraderos, proyecciones, eventos de uso y evidencia de reconciliación. Utilice la herramienta de administración para anulaciones controladas, previsualizaciones y auditorías, no como un bypass indocumentado.
Utilice el modelo interactivo de facturación/de derecho arriba para exponer los módulos y decisiones sin resolver desencadenadas por sus requisitos de precios, uso, impuestos y contratos de empresa.
Si necesita ayuda para convertir un modelo de precios en un plano de control de facturación confiable, veapersonalizado desarrollo de SaaS. Continuar conDiseño de tablero de mando de SaaS, Arquitectura de autenticación SaaS, yarquitectura de SaaS multi-tenant.
Revisado el pasado 3 de octubre de 2026. Cambio de capacidades de proveedores de facturación, soporte fiscal y fijación de precios. Verifique la documentación oficial actual de los proveedores y obtenga asesoramiento sobre impuestos y contabilidad calificados para obligaciones legales.
Preguntas frecuentes
¿Debe el acceso del producto depender directamente del estado de suscripción de Stripe?
Normalmente no directamente. Mapa confirmada estado comercial en derechos/limites internos por lo que el código de producto no depende de los IDs de precios específicos de proveedor o llamadas API en vivo.
¿Son suficientes los webhooks para mantener el estado de facturación correcto?
No. Procesamiento webhooks duramente e idempotentemente, luego ejecutar la reconciliación que compara el estado del proveedor con su proyección interna para que los eventos perdidos o retrasados puedan ser reparados.
¿Cómo deben modelarse los eventos de facturación basados en el uso?
Defina un contrato de evento facturable preciso con cliente/teniente, métrica, cantidad, timetamp e idempotency identity. Almacene pruebas internas suficientes para deduplicar, corregir y explicar el uso antes de que se convierta en estado de facturación.
¿Debería un pago fallido eliminar inmediatamente el acceso SaaS?
Es una decisión de política de producto/empresas. Muchos sistemas distinguen el estado de pago del proveedor de la gracia interna o la política de restricción por lo que el dunning y la recuperación no se convierten en pérdida accidental de datos.
¿Cuál es la diferencia entre un plan y un derecho?
Un plan es una oferta comercial. Un derecho es una capacidad de producto o límite concedido a un cliente. Mantenerlos separados soporta complementos, abucheo, contratos negociados y migraciones de proveedores.
¿Quién debe decidir las obligaciones fiscales de SaaS?
Utilizar herramientas de proveedores para flujos de trabajo de cálculo/registración soportados, pero los profesionales calificados de impuestos/cuenta deben validar registros, clasificación de productos, presentación y obligaciones legales para sus mercados.
Sources and assumption boundaries
Fast-changing platform, pricing and search claims were reviewed on 2026-10-03T00:00:00.000Z. Interactive scores and scenarios are clearly labeled planning models, not sourced market benchmarks.
- Facturación basada en el uso de rayas Orientación actual de primera parte Stripe para la arquitectura de facturación basada en el uso y opciones de plataforma.
- Stripe Entitles La documentación de primera categoría para la concesión y revocación de productos tiene acceso desde el estado comercial.
- Impuestos de Stripe Documentación de primera categoría para impuestos de ventas, cálculos de IVA y GST y flujos de trabajo de impuestos relacionados.
- Stripe Webhooks Documentación de entrega de eventos de primera persona utilizada para la orientación de integración de facturación asincrónica.